Kolmnurktehingu (triangular transaction) kajastamiseks tuleb aru saada, milline on Sinu ettevõtte roll:
- A: Ostab kauba tarnijalt EL-is ja müüb selle teisele EL-ettevõttele, kuid kaup liigub otse tarnijalt ostjale.
- B: vahendab tehingut, kaup ei liigu füüsiliselt B ettevõttele
- C: ostab kaupa A-lt B vahendusel, saab kauba kätte A-lt, maksab B-le
See on klassikaline kolmnurktehing, kus Sinu ettevõte on vahendaja (B-ettevõte).
Toome näite B-ettevõtte vaatepunktist koos tüüpiliste kannetega ja selgitustega.
Kolmnurktehing (B-ettevõte Eestis)
- Tarnija A – Saksamaa ettevõte
- Vahendaja B – Sina (Eesti ettevõte, KM-kohustuslane)
- Ostja C – Läti ettevõte
- Kaup liigub otse Saksamaalt Lätti
- B saab A-lt arve 0% EL KM-ga (reverse charge)
- B esitab C-le arve 0% EL KM-ga (kolmnurktehingu erisus)
stateDiagram-v2
A --> B :arve
A: A - Saksamaa ettevõte
B: B - Eesti vahendaja
A --> C : kaup
C: C - Läti ostja
B --> C : arve
A arve ilma käibemaksuta (EL-i KM-nr näidatud).
| Konto |
D |
K |
| 165 / Kolmnurktehingu kaubad EL |
X |
|
| 2311 / Arveldused hankijatega |
|
X |
| 22115 Kauba ühendussisese soetamise käibemaks |
X |
|
| 2212 Müügikäibemaks |
|
X |
NB
Eestis deklareeritakse selline ost KMD-l real 1 ja 4, 0% käibemaks – sisend- ja väljundkäibemaks neutraliseerivad teineteist.
Näidises kasutame kontot 165 Kolmnurktehingu kaubad EL.
B arve Läti kliendile – 0% käibemaks kolmnurktehingu alusel (KMS § 10 lg 4).
| Konto |
D |
K |
| 122 Ostjatelt laekumata arved |
X |
|
| 3112 Kolmnurktehingu müük EL |
|
X |
Arvel märgitakse „Käibemaks 0% – kolmnurktehing (KMS § 10 lg 4)“ ning mõlema osapoole EL KM numbrid.
KMD-l kajastub real 3 (EL müük).
| Konto |
D |
K |
| 1132 Arveldusarve Swedbank |
X |
|
| 122 Ostjatelt laekumata arved |
|
X |
| Konto |
D |
K |
| 2311 Arveldused hankijatega |
X |
|
| 113 Arveldussarve Swedbank |
|
X |
Need eristavad kolmnurktehinguid tavalistest EL-ostudest/müükidest, mis võib olla kasulik nii aruandluses kui ka auditi jaoks.
Proovime konkreetse näitega:
- Sina (Eesti ettevõte, KM-kohustuslane) – vahendaja (B)
- Saksamaa tarnija (A) – müüb Sulle 1000 € eest
- Läti klient (C) – ostab Sinult 1100 € eest
- Kaup liigub otse Saksamaalt Lätti
- Mõlemal arvel on 0% käibemaks (EL-i KM-numbrid olemas)
- Kolmnurktehing KMS § 10 lg 4 alusel
Kanded:
-
Ost Saksamaalt (A → B)
Arve: 1000 € (0% EL KM)
Kaup liigub otse Läti kliendile.
Kanne
165 / Kolmnurktehingu kaubad EL                 D 1000      -- Kaubad Saksamaalt
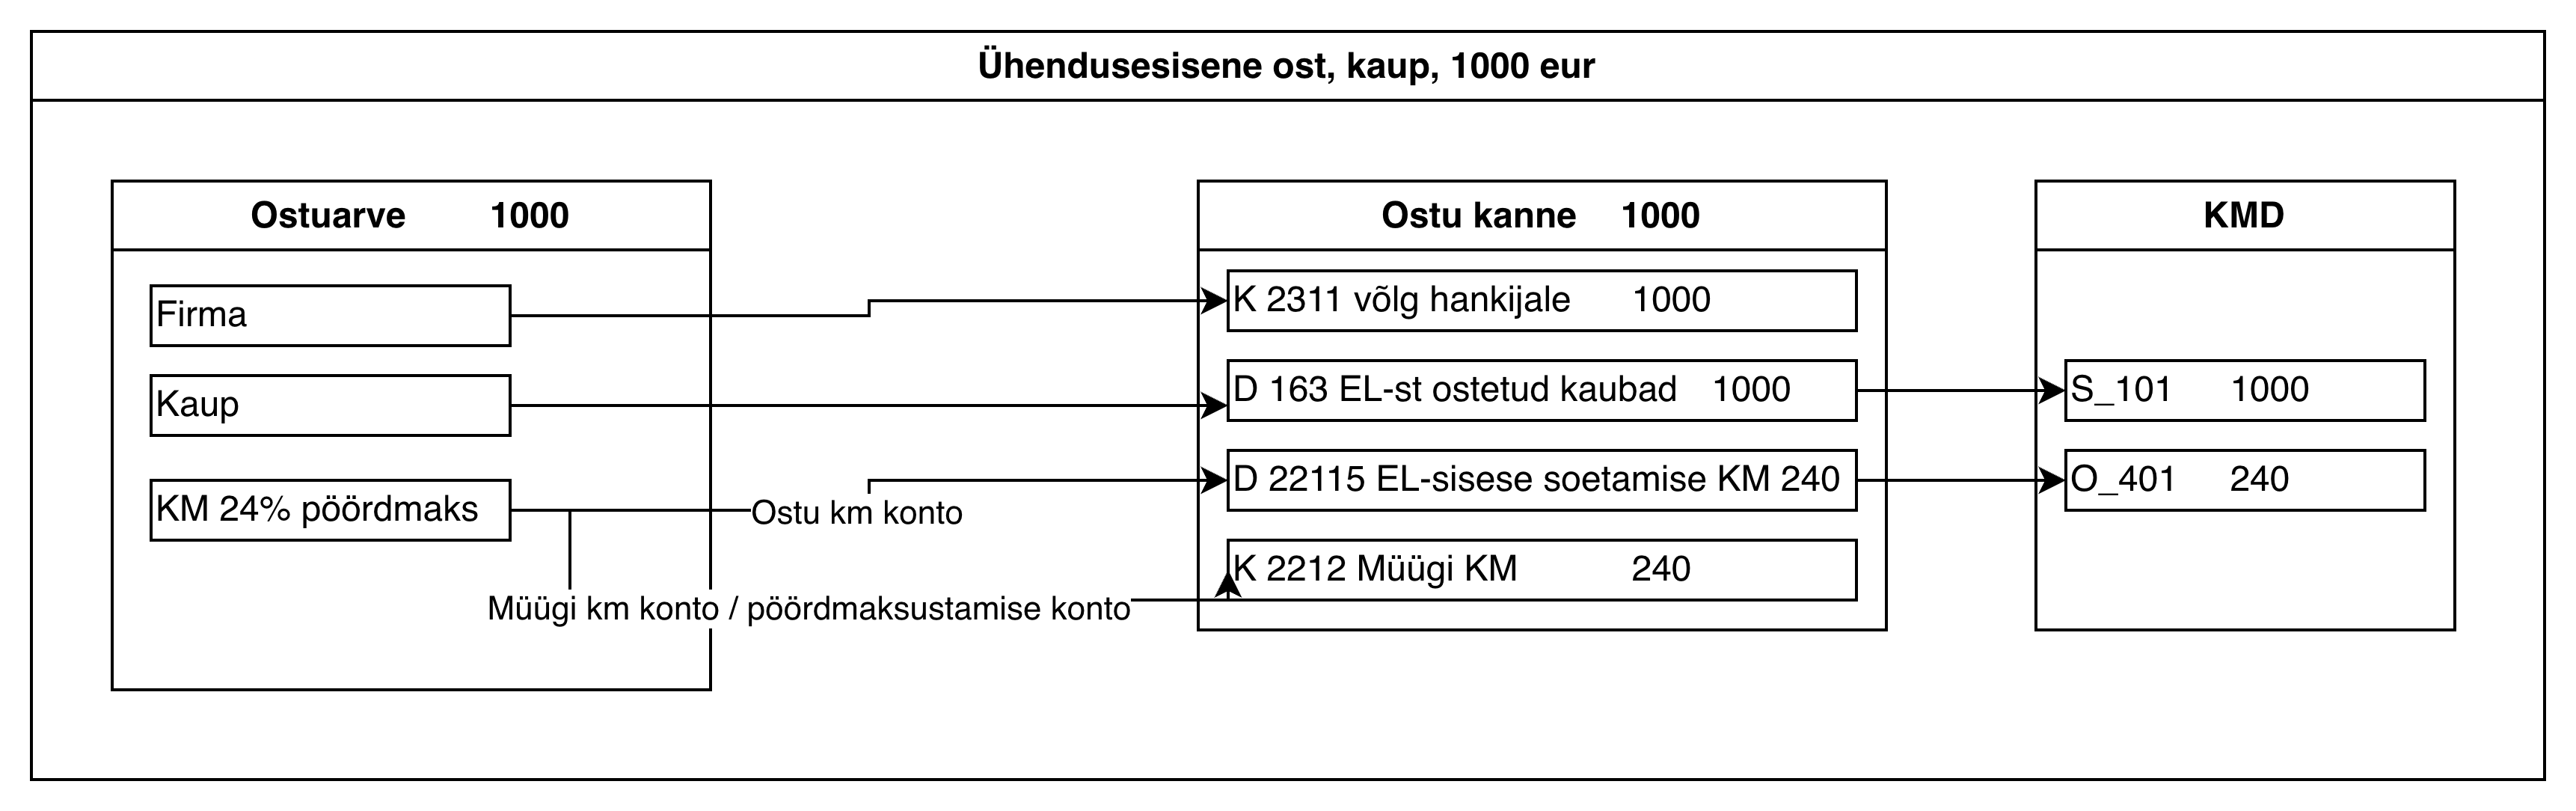
22115 Kauba ühendussisese soetamise käibemaks   D 240       -- (24% tehingust, pöördmaksustamine)
2212 / Müügikäibemaks                           K 240       -- Sama summa – käibemaks neutraalne
2311  / Arveldused hankijatega                  K 1000      -- Kohustus Saksamaa tarnija ees
Märkus!
Käibemaksu kanne (22115/2212) on ainult raamatupidamislik — reaalselt ei maksta KM-i, kuid see tuleb näidata KMD-l (real 1 ja 4).
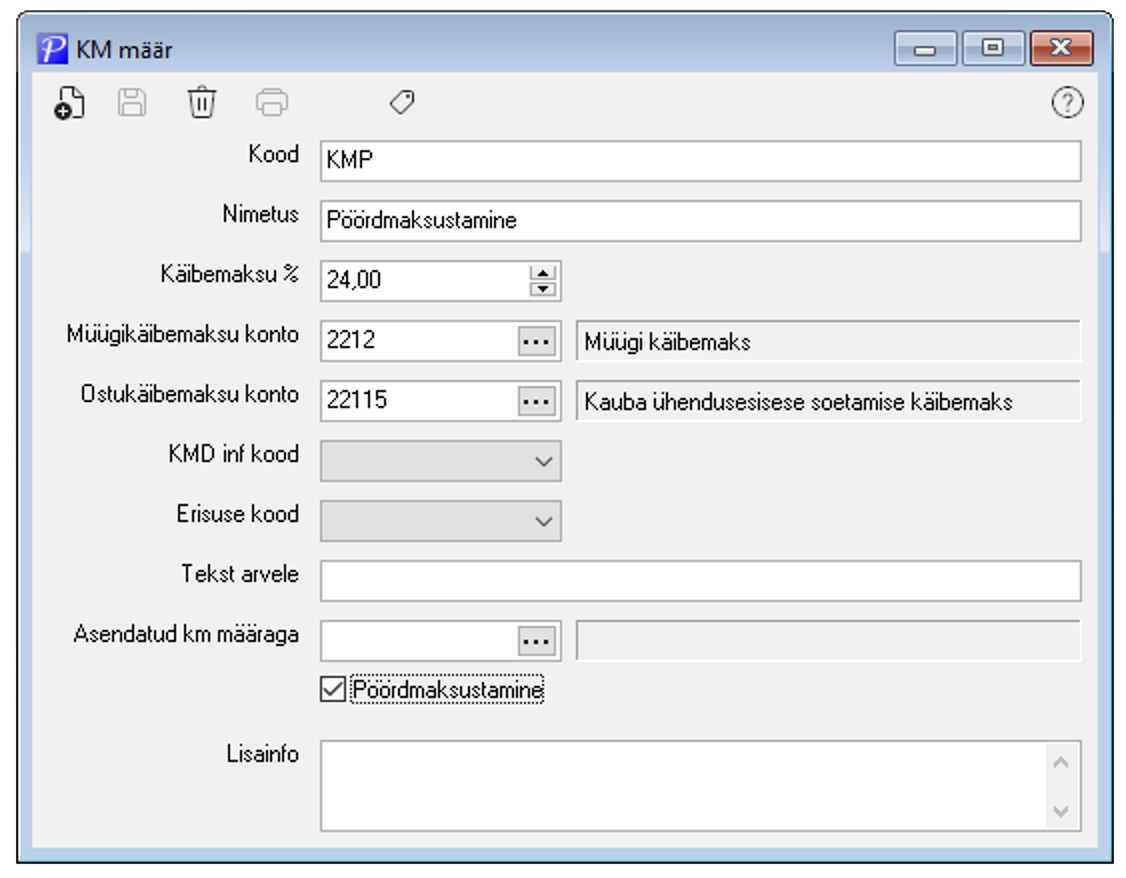
KM peame ise arvutama, seest tarnija arvel seda arvatavasti ei ole ja kasutame selleks Eestis kehtiva käibemaksumäära 24%
Automaatse kande jaoks KM summad arvutab Profit ise kasutades vaikimisi ostu km määra (vt Ost / Ostude seadistused)
-
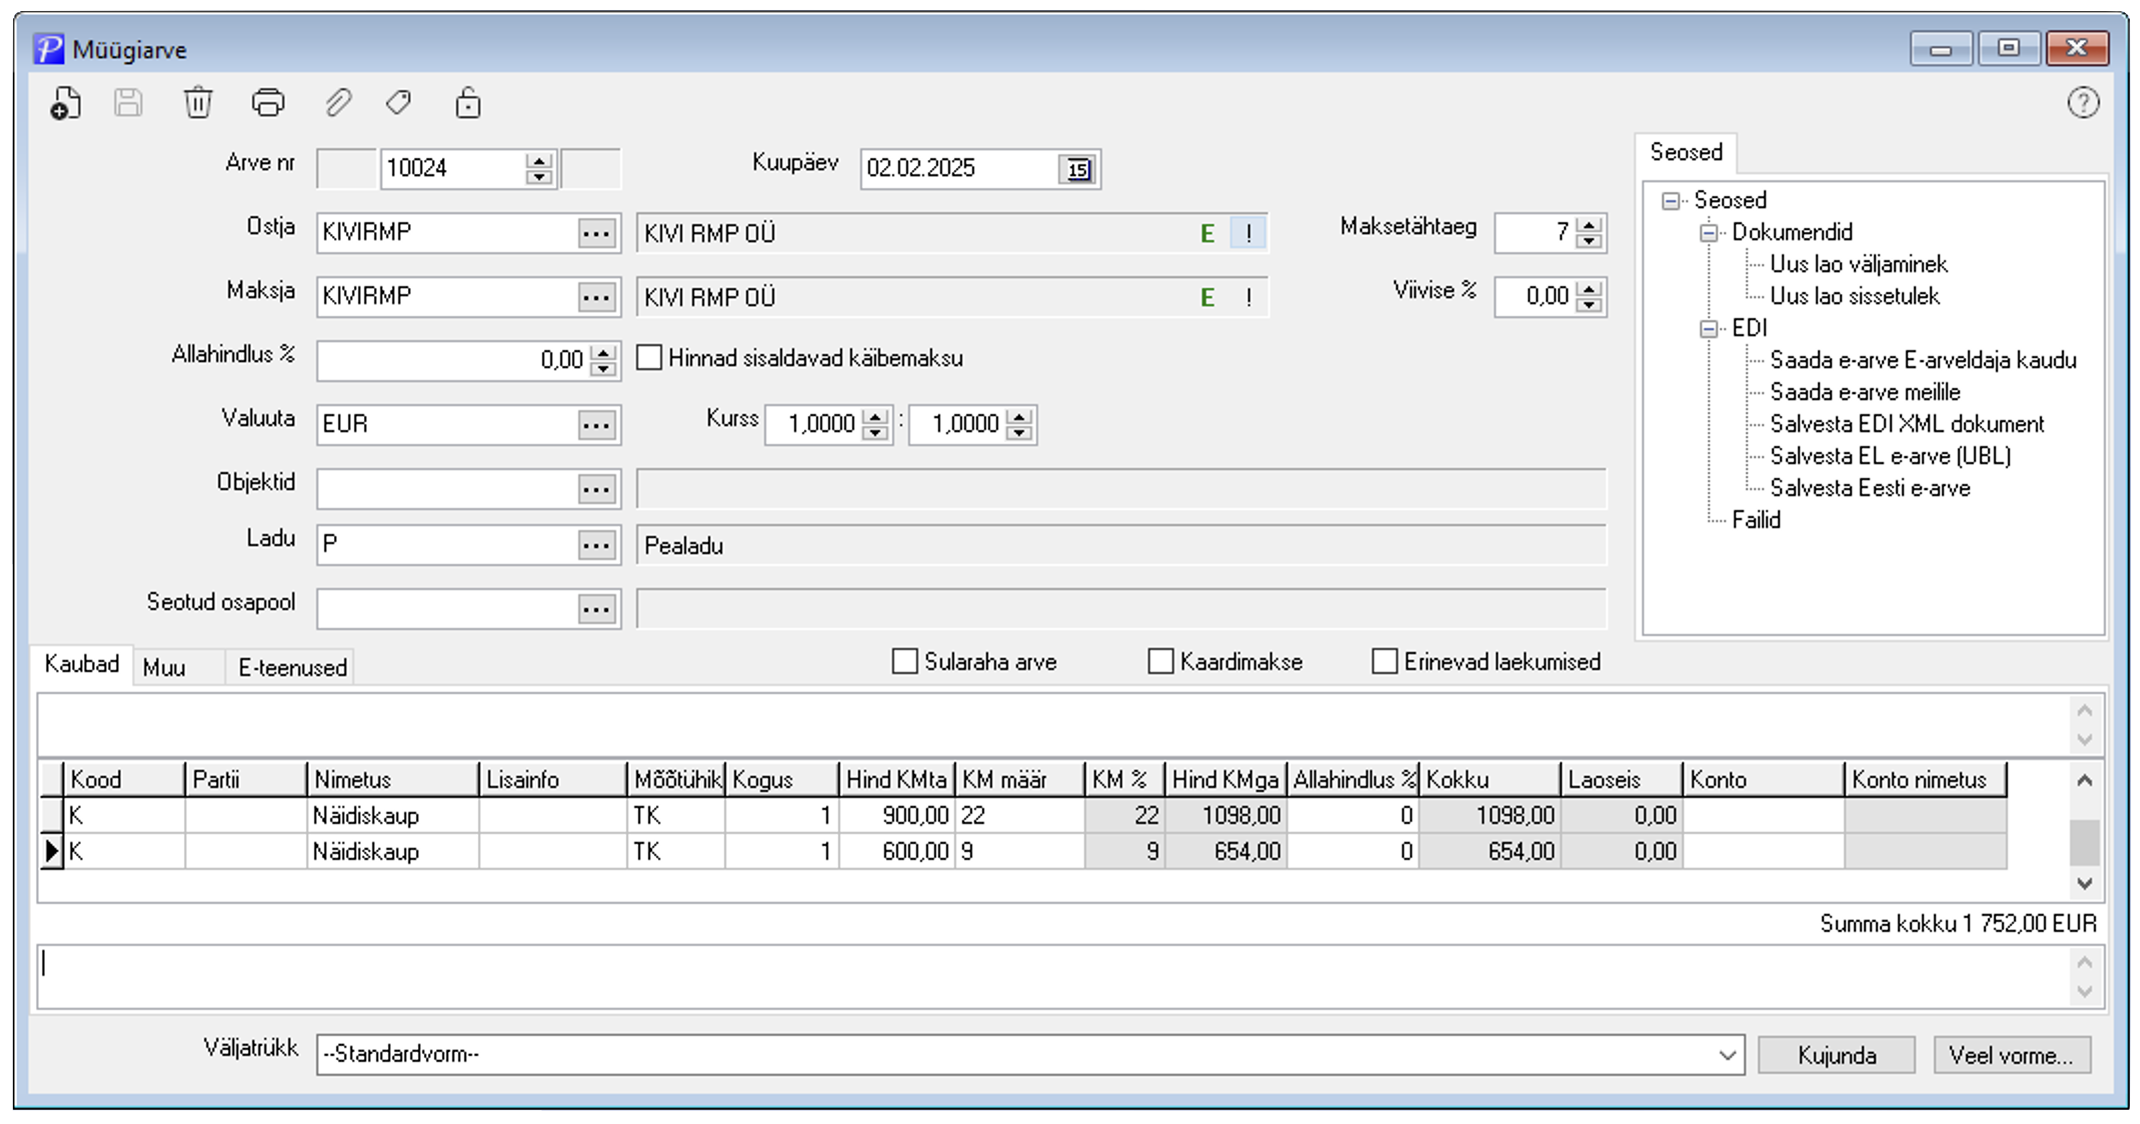
Müük Läti kliendile (B → C)
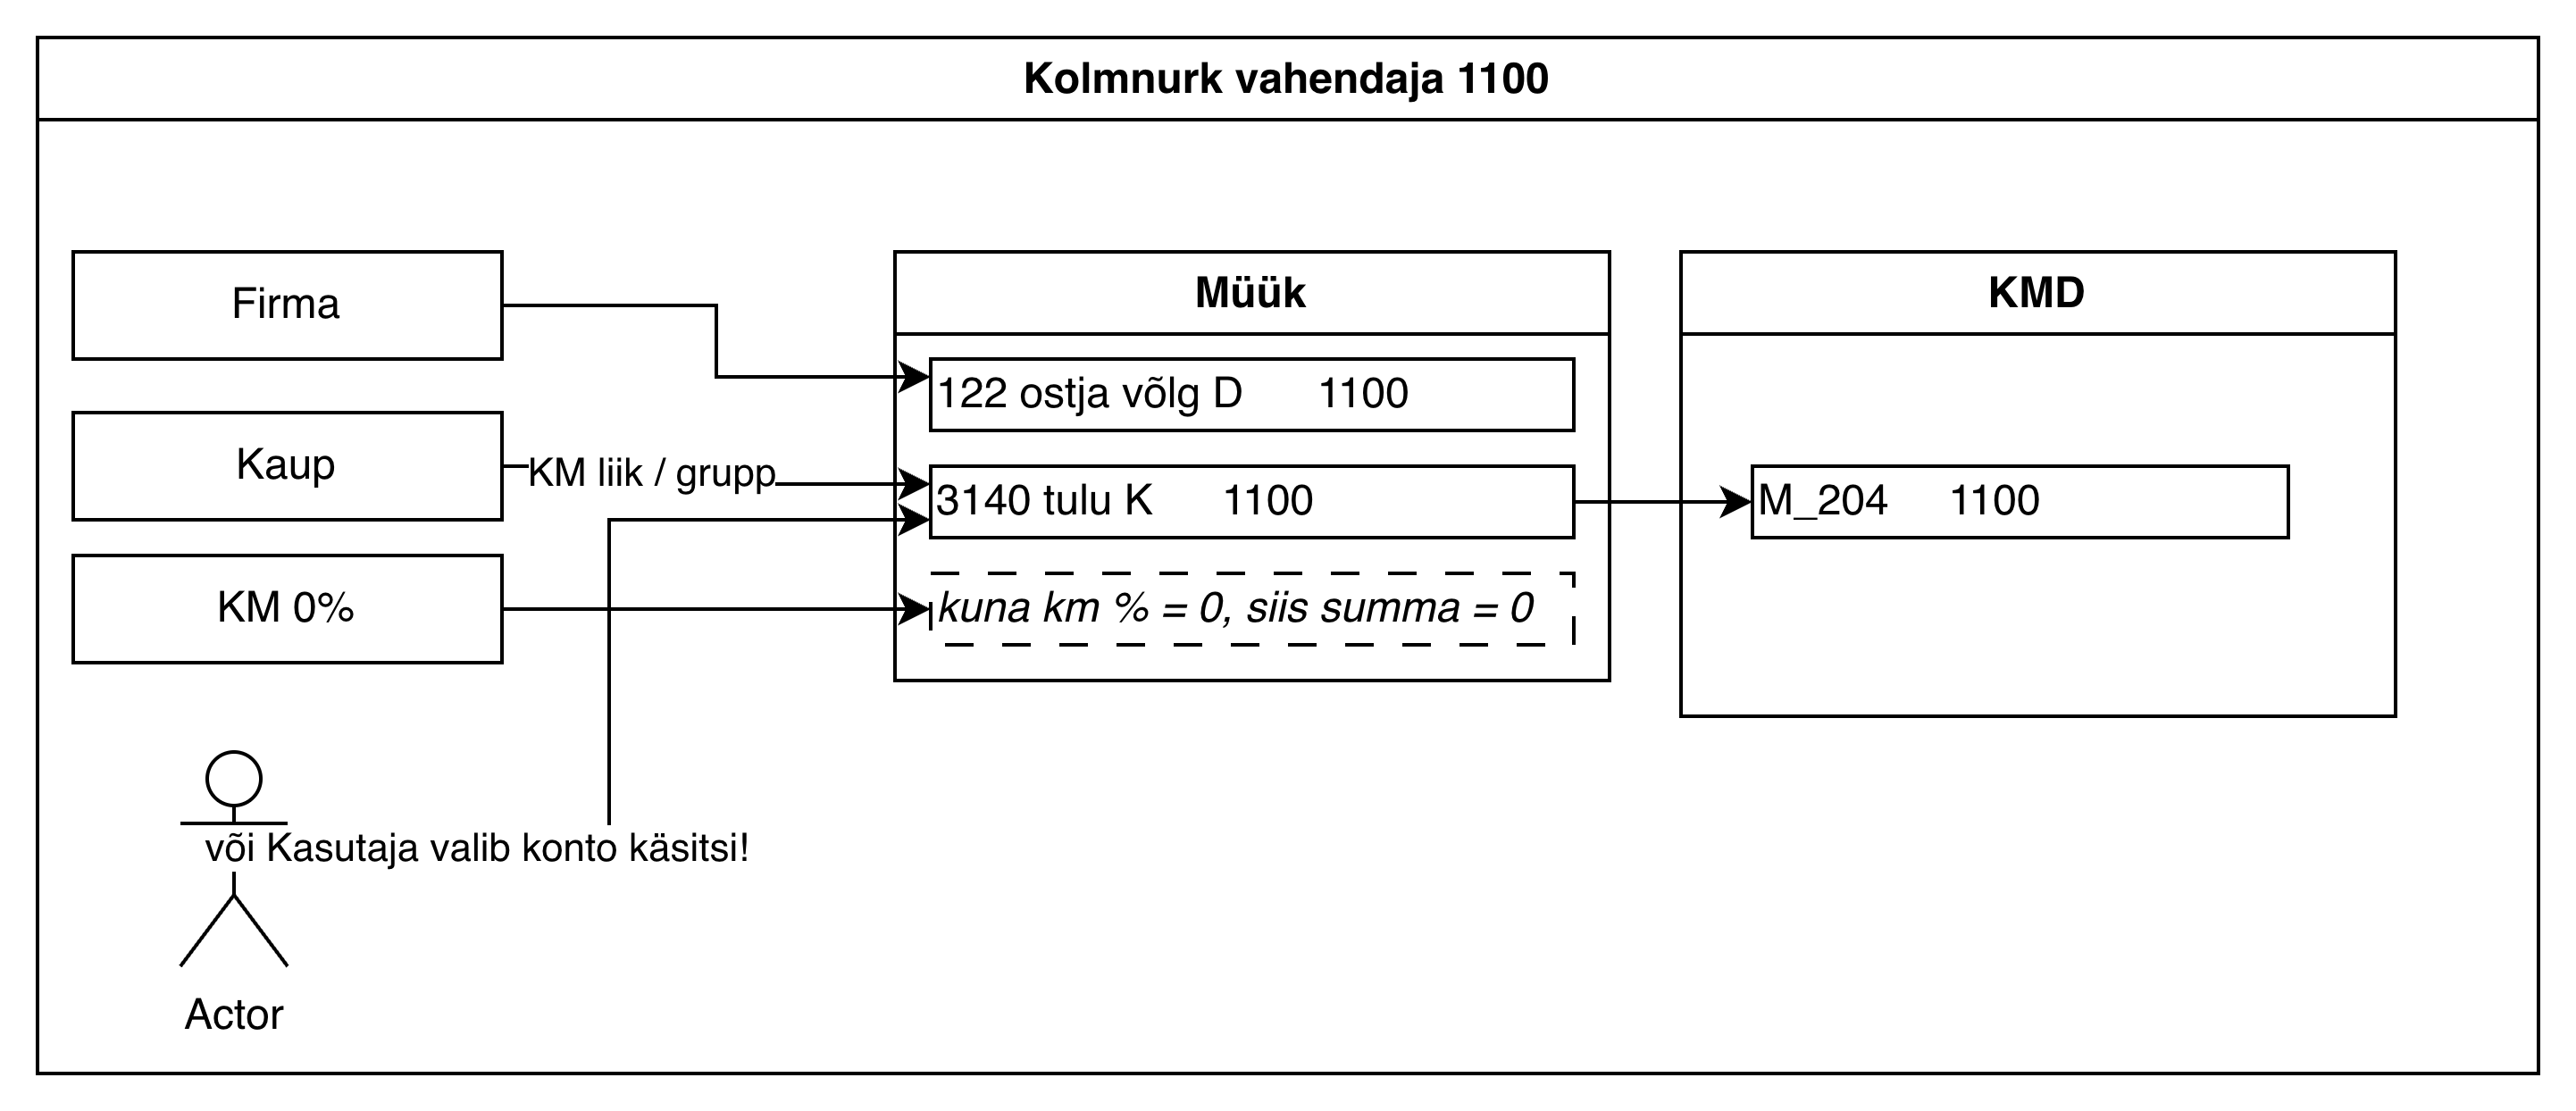
Arve: 1100 € (0% KM – kolmnurktehing)
Kanne
122  / Ostjatelt laekumata arved     D 1100      -- Läti kliendile esitatud arve
3112 / Kolmnurktehingu müük EL       K 1100      -- 0% KM, KMS §10 lg 4
Märkus!
- Arvel peab olema tekst
Käibemaks 0% – kolmnurktehing, KMS § 10 lg 4
- Lisaks mõlema poole EL-i KM-numbrid.
-
Kliendilt laekumise ja tarnijale tasumise kohta tekivad tavalised kanded
| Rida |
Selgitus |
Summa |
Märkus |
| 1 |
Kaupade ja teenuste soetamine teistest EL liikmesriikidest |
1 000 |
Ost Saksamaalt (EL KM-nr olemas) |
| 3 |
0% määraga maksustatavad toimingud ja tehingud |
1 100 |
|
| 3.1 |
Kaupade ühendusesisene käive ja teise likmesriigi maksukohustuslase osutatud teenused |
1 100 |
|
| 3.1.1 |
Kauba ühendusesisene käive (0%) |
1 100 |
Müük Lätti (kolmnurktehing, 0%) |
| 4 |
Käibemaks kokku |
240 |
1000 × 24% = 240 € |
| 6 |
Sisendkäibemaks teistest EL liikmesriikidest saadud kaupadelt ja teenustelt |
240 |
1000 × 24% = 240 € |
| 6.1 |
Kauba ühendussisene soetamine |
1000 |
|
| 12 |
Tasumisele kuuluv käibemaks |
0 |
Sisend ja väljund neutraliseeruvad |
Järgmises artiklis vaatame, kuidas seda lahendatakse andmepõhisel KMD-l
Tutvu lisaks kolmnurktehingu kolmanda osapoole - ostja vaatega
Vaata ka artiklit kauba ühendusesisese soetamise kajastamisest
Kauba võõrandaja (meie näites Saksa ettevõte) seisukohalt kolmnurktehing on tavaline EL müük (0% KM, kaup liigub EL-s ja ostjal on EL KMKR)
KMD ja VD andmepõhise aruandluse edastamise võimaluste uurimine majandustarkvarast Profit Maksu- ja Tolliameti infosüsteemi
Intellisoft OÜ koostöös Maksu- ja Tolliametiga osaleb projektis “KMD ja VD andmepõhise aruandluse edastamise võimaluste uurimine majandustarkvarast Profit Maksu- ja Tolliameti infosüsteemi”.
Tegemist on reaalajamajanduse andmepõhise aruandluse prototüüplahendusega.
Eesmärk on toetada läbi andmepõhine aruandluse arendamise tarkvara arendusi, mis lihtsustavad aruandluskohustuslastel andmete esitamist.
Projekti kogumaksumus on 50 000 eurot, millest 35 000 eurot on EIS-i toetus.